Domain tihp.de kaufen?
Wir ziehen mit dem Projekt
tihp.de um.
Sind Sie am Kauf der Domain
tihp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tihp.de kaufen?
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **

Ähnliche Suchbegriffe für Gewinnvortrag
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
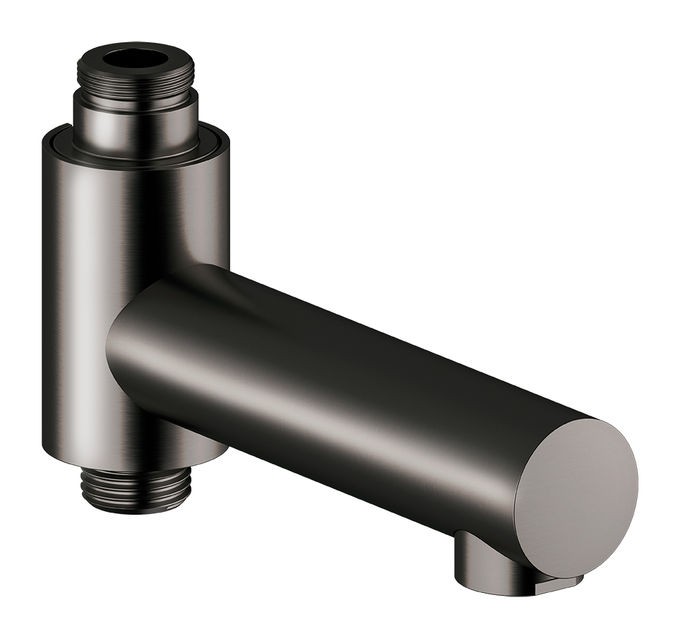
Damixa Produkt Zubehör Verbinder zum Abkürzen des Duschrohres, NA, 484940000 484940000Damixa Produkt Zubehör Verbinder zum Abkürzen des Duschrohres, NA, 484940000 Damixa Duschsysteme können mithilfe von diesem Verbinder abgekürzt werden. Es ist für alle Duschsysteme, außer Akita, geeignet.6,71 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **

Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
Damixa Produkt Zubehör Verbinder zum Abkürzen des Duschrohres, NA, 484940000 484940000Damixa Produkt Zubehör Verbinder zum Abkürzen des Duschrohres, NA, 484940000 Damixa Duschsysteme können mithilfe von diesem Verbinder abgekürzt werden. Es ist für alle Duschsysteme, außer Akita, geeignet.6,71 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
Ähnliche Suchbegriffe für Gewinnvortrag
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
-
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.